Domain berliner-unternehmensberatung.de kaufen?
Wir ziehen mit dem Projekt
berliner-unternehmensberatung.de um.
Sind Sie am Kauf der Domain
berliner-unternehmensberatung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berliner-unternehmensberatung.de kaufen?
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **

Ähnliche Suchbegriffe für Kreditrisiken
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **
-
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
-
Wie können Unternehmen ihre Kreditrisiken effektiv managen, um finanzielle Stabilität zu gewährleisten?
Unternehmen können ihre Kreditrisiken effektiv managen, indem sie eine umfassende Bonitätsprüfung ihrer Kunden durchführen, Kreditlimits festlegen und regelmäßig überwachen sowie eine diversifizierte Kundenbasis aufbauen. Darüber hinaus ist es wichtig, frühzeitig auf Zahlungsausfälle zu reagieren und geeignete Maßnahmen wie Inkassoverfahren einzuleiten, um finanzielle Stabilität zu gewährleisten. Ein gut strukturiertes Risikomanagement-System, klare interne Richtlinien und regelmäßige Schulungen der Mitarbeiter tragen ebenfalls dazu bei, Kreditrisiken zu minimieren. **
-
Welche Maßnahmen können Unternehmen ergreifen, um sich vor potenziellen Kreditrisiken zu schützen?
Unternehmen können ihre Kreditrisiken minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen, klare Zahlungsbedingungen festlegen und regelmäßig das Zahlungsverhalten überwachen. Zudem können sie Versicherungen gegen Forderungsausfälle abschließen und eine diversifizierte Kundenbasis aufbauen, um das Risiko zu streuen. Es ist auch wichtig, frühzeitig auf Zahlungsausfälle zu reagieren und geeignete Maßnahmen zur Eintreibung von offenen Forderungen zu ergreifen. **
Wie kann ein Unternehmen Kreditrisiken effektiv managen, um die finanzielle Stabilität zu gewährleisten?
Ein Unternehmen kann Kreditrisiken effektiv managen, indem es eine strenge Bonitätsprüfung bei potenziellen Kunden durchführt, um das Ausfallrisiko zu minimieren. Zudem können Unternehmen Kreditversicherungen abschließen, um sich gegen Zahlungsausfälle abzusichern. Eine regelmäßige Überwachung der Zahlungshistorie der Kunden und eine diversifizierte Kundenbasis können ebenfalls dazu beitragen, die finanzielle Stabilität zu gewährleisten. **
Was sind die wichtigsten Instrumente zur Identifizierung und Bewertung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Instrumente zur Identifizierung und Bewertung von Kreditrisiken in einem Unternehmen sind Kreditratings, Bonitätsprüfungen und Cashflow-Analysen. Diese Instrumente helfen dabei, die Wahrscheinlichkeit eines Kreditausfalls zu bewerten und entsprechende Maßnahmen zu ergreifen, um das Risiko zu minimieren. Eine regelmäßige Überwachung und Anpassung dieser Instrumente ist entscheidend, um die Kreditrisiken kontinuierlich zu bewerten und zu managen. **
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
Connex Maurerhammer Berlin 245cm, COX612600, 600g Kopfgewicht, Stahlrohrstiel, Berliner FormBerliner Form - mit flacher, breiter Finne und seitlich angebrachtem Nagelzug Mit gerauter Bahn zur idealen Haftung am Nagel Stahlrohr-Stiel und 2-Komponenten-Griff aus Kunststoff Kopf aus legiertem Stahl geschmiedet Gesamtlänge von 29,5 cm bei einem Kopfgewicht von 600 g Merkmale: Kopfgewicht: 600 g Stielmaterial: Stahlrohr Kopfform: Berliner Form15,42 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
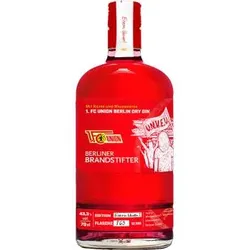
Berliner Brandstifter 1. FC Union Berlin Dry Gin 43,3% Vol. 700mlBerliner Brandstifter 1. FC Union Berlin Dry Gin – Der Gin mit Berliner Herz und Union-SeeleMit dem Berliner Brandstifter 1. FC Union Berlin Dry Gin feiert eine ikonische Berliner Destillerie die Leidenschaft, den Zusammenhalt und den unverwechselbaren Spirit der „Eisernen“. Diese streng limitierte Edition (12.555 Flaschen) wurde in enger Zusammenarbeit zwischen Berliner Brandstifter und dem 1. FC Union Berlin kreiert – ein authentischer Gin mit Charakter, Seele und einer klaren Botschaft: Berlin, Union, Leidenschaft.Eine Hommage an Köpenick – Handwerk trifft Fan-KulturInspiriert von der Heimat des Vereins, der legendären Alten Försterei, entstand ein Gin, der den Geist des Ostens in sich trägt: handgefertigt, ehrlich und charakterstark. Jede Flasche wird in Handarbeit abgefüllt, nummeriert und trägt eines von drei Fan-Motiven, die das unverkennbare Gemeinschaftsgefühl der Union-Fans widerspiegeln. Die limitierte Auflage von 12.555 Flaschen steht symbolisch für die Vereinsseele – exklusiv, echt und mit Berliner Stolz destilliert.Regional, rau & echt – Botanicals mit Berliner CharakterDie Seele dieses Gins liegt in seiner Komposition: kräftiger Wacholder, harzige Kiefer, frischer Waldmeister und würziger Löwenzahn verbinden sich zu einer aromatischen Hommage an die Wälder und Wiesen rund um Köpenick. Der Berliner Brandstifter 1. FC Union Berlin Dry Gin verkörpert die Symbiose aus Naturverbundenheit und urbaner Klarheit – ein Gin, der ebenso stark und aufrichtig ist wie die Fans, die ihn inspirierten.Tasting Notes – Union-Gin mit Charakter und TiefeIn der Nase zeigen sich frische, harzige Noten von Kiefer und Wacholder, begleitet von einem zarten Hauch Waldmeister. Am Gaumen entfaltet sich ein kraftvolles, würziges Aromenspiel mit einer feinen Balance aus floraler Leichtigkeit und erdiger Tiefe. Der Abgang ist klar, trocken und erfrischend – ein Hauch Gurkenfrische und Rosmarin runden das Geschmackserlebnis perfekt ab. Ideal pur auf Eis oder als Gin & Tonic mit Gurkenscheibe und Rosmarinzweig serviert.Berliner Brandstifter – Eine Marke mit Geschichte und AnspruchDie Erfolgsgeschichte des Berliner Brandstifters reicht zurück bis ins frühe 20. Jahrhundert, als der Urgroßvater des Gründers Vincent Hohnrodt in Berlin bereits feine Brände aus regionalen Zutaten herstellte. Heute entstehen die edlen Destillate auf einem Gutshof in Berlin-Kaulsdorf – mit höchster Präzision, ausgesuchten Botanicals und einem einzigartigen Destillationsverfahren. Durch mehrfache Filtration und sorgfältige Handabfüllung entsteht ein besonders reiner, milder und klarer Gin, der zu den feinsten Spirituosen Deutschlands zählt.Ein echtes Sammlerstück – Für Fans, Genießer und Berliner OriginaleDer 1. FC Union Berlin Dry Gin ist mehr als eine limitierte Edition – er ist ein Symbol für Zusammenhalt, Tradition und Berliner Authentizität. Für Fans, die nicht nur den Verein, sondern auch den Geschmack des Besonderen lieben. Ob als Geschenk, Sammlerstück oder Begleiter eines legendären Spieltags – dieser Gin vereint Qualität, Leidenschaft und Identität in einer Flasche.INVERKEHRBRINGER:Berliner Brandstifter GmbH Mauerstr. 80 10117 Berlin Deutschland48,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
-
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
-
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **
-
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
Ähnliche Suchbegriffe für Kreditrisiken
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
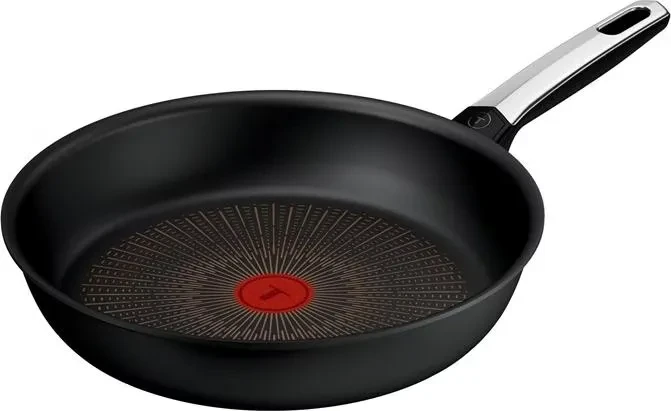
Tefal Pfanne 24 cm Expertise+ G33304Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 25,8 cm, Farbe: schwarz Tefal Pfanne 24 cm Expertise+ G33304 Die Tefal Expertise+-Pfanne (24 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist37,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
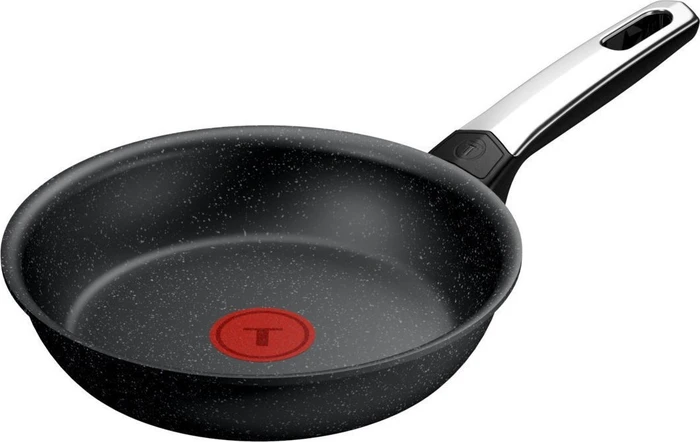
Tefal Pfanne 26 cm Expertise+ G33305Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 27,8 cm, Farbe: schwarz Tefal Pfanne 26 cm Expertise+ G33305 Die Tefal Expertise+/Pfanne (26 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist30,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen ihre Kreditrisiken effektiv managen, um finanzielle Stabilität zu gewährleisten?
Unternehmen können ihre Kreditrisiken effektiv managen, indem sie eine umfassende Bonitätsprüfung ihrer Kunden durchführen, Kreditlimits festlegen und regelmäßig überwachen sowie eine diversifizierte Kundenbasis aufbauen. Darüber hinaus ist es wichtig, frühzeitig auf Zahlungsausfälle zu reagieren und geeignete Maßnahmen wie Inkassoverfahren einzuleiten, um finanzielle Stabilität zu gewährleisten. Ein gut strukturiertes Risikomanagement-System, klare interne Richtlinien und regelmäßige Schulungen der Mitarbeiter tragen ebenfalls dazu bei, Kreditrisiken zu minimieren. **
-
Welche Maßnahmen können Unternehmen ergreifen, um sich vor potenziellen Kreditrisiken zu schützen?
Unternehmen können ihre Kreditrisiken minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen, klare Zahlungsbedingungen festlegen und regelmäßig das Zahlungsverhalten überwachen. Zudem können sie Versicherungen gegen Forderungsausfälle abschließen und eine diversifizierte Kundenbasis aufbauen, um das Risiko zu streuen. Es ist auch wichtig, frühzeitig auf Zahlungsausfälle zu reagieren und geeignete Maßnahmen zur Eintreibung von offenen Forderungen zu ergreifen. **
-
Wie kann ein Unternehmen Kreditrisiken effektiv managen, um die finanzielle Stabilität zu gewährleisten?
Ein Unternehmen kann Kreditrisiken effektiv managen, indem es eine strenge Bonitätsprüfung bei potenziellen Kunden durchführt, um das Ausfallrisiko zu minimieren. Zudem können Unternehmen Kreditversicherungen abschließen, um sich gegen Zahlungsausfälle abzusichern. Eine regelmäßige Überwachung der Zahlungshistorie der Kunden und eine diversifizierte Kundenbasis können ebenfalls dazu beitragen, die finanzielle Stabilität zu gewährleisten. **
-
Was sind die wichtigsten Instrumente zur Identifizierung und Bewertung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Instrumente zur Identifizierung und Bewertung von Kreditrisiken in einem Unternehmen sind Kreditratings, Bonitätsprüfungen und Cashflow-Analysen. Diese Instrumente helfen dabei, die Wahrscheinlichkeit eines Kreditausfalls zu bewerten und entsprechende Maßnahmen zu ergreifen, um das Risiko zu minimieren. Eine regelmäßige Überwachung und Anpassung dieser Instrumente ist entscheidend, um die Kreditrisiken kontinuierlich zu bewerten und zu managen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.